
CNA busca reduzir imposto para pequenos produtores de bebidas

A Confederação da Agricultura e Pecuária do Brasil (CNA) avalia como positiva a previsão de redução das alíquotas tributárias aos pequenos produtores de bebidas alcoólicas previstas na Medida Provisória (MP) 1.399/2026, do Poder Executivo.
A medida contempla uma demanda defendida pela entidade junto ao Ministério da Fazenda e à Receita Federal do Brasil (RFB), com o objetivo de assegurar um tratamento tributário diferenciado aos pequenos produtores de vinhos e espumantes, cervejas, cachaças e aguardentes, visando dar competitividade a estes segmentos.
Sábado será de alerta vermelho com alto risco de tempo severo
A MP estabelece reduções de até 40% nas alíquotas para os pequenos produtores com escala de até 50 mil litros de álcool. As outras reduções variam de acordo com o volume de produção do ano anterior e as faixas de produção acima de 50 mil até 125 mil litros; e mais de 125 mil até 250 mil litros.
Para os produtores de vinhos e espumantes, cuja alíquota geral proposta é de 8%, a redução será de 40% para aqueles com produção de até 50 mil litros de álcool, com alíquota de 4,8%. Na faixa acima de 50 mil até 125 mil litros, o desconto será de 20% e a alíquota de 6,4%. Já os produtores com volume acima de 125 mil até 250 mil litros terão redução de 10%, e a alíquota ficará em 7,2%.
No caso das cervejas, que têm alíquota geral proposta de 4,2%, os pequenos produtores também terão redução de 40%, com alíquota de 2,5% para produção de até 50 mil litros de álcool. Para a faixa acima de 50 mil até 125 mil litros, o desconto será de 20%, resultando em uma alíquota de 3,4%. Os produtores com volume acima de 125 mil até 250 mil litros terão redução de 10%, com alíquota de 3,8%.
Para cachaças e aguardentes, a alíquota geral proposta é de 20%. Os produtores com até 50 mil litros de álcool terão redução de 40%, passando a recolher 12%. Na faixa acima de 50 mil até 125 mil litros, o desconto será de 20%, com alíquota de 16%. Para aqueles com produção acima de 125 mil até 250 mil litros, a redução será de 10%, resultando em uma alíquota de 18%.
Reforma Tributária – A MP 1.399/2026 estabelece regras para a transição do Imposto sobre Produtos Industrializados (IPI) para o Imposto Seletivo (IS), um dos tributos previstos na Reforma Tributária.
A proposta estabelece alíquotas ad valorem temporárias do IPI ao longo de 2027, como parte do processo de transição tributária. A previsão é que as novas regras entrem em vigor em 2 de fevereiro de 2027, caso a MP seja aprovada pelo Congresso Nacional.
O Poder Executivo também deverá encaminhar ao Congresso, até 31 de maio de 2027, um projeto de lei com a definição das alíquotas definitivas do Imposto Seletivo.
(Com Assessoria de Comunicação CNA)

Entre em um
dos grupos!
Mais Lidas
Prefeitura se mobiliza para atender famílias da área rural atingidas por temporal
R$ 100 bilhões em dívidas rurais: Apenas R$ 14 bilhões negociados
Medidas para reduzir impactos de barreiras comerciais sobre o agro avançam
Tornado é confirmado em três cidades gaúchas
Mais Notícias

C.Vale celebra seus 63 anos de uma trajetória de conquistas!
Presidente, diretores, conselheiros, funcionários e lideranças participaram das comemorações nas unidades...
Ler Mais
El Niño no prato: clima extremo deve mexer no preço da feira até o verão
O El Niño deve atingir intensidade muito forte entre outubro e...
Ler Mais
Sábado será de alerta vermelho com alto risco de tempo severo
O sábado será de alto risco de tempo severo no Sul...
Ler Mais
Textura, aroma e sabor são critérios do Prêmio Queijos do Paraná
Inscrições estão abertas até 1º de maio de 2027. Entenda detalhes...
Ler Mais
Condições climáticas têm prejudicado o soja
As condições climáticas têm dificultado o avanço do plantio da soja...
Ler Mais
Cotações Agropecuárias: Poder de compra frente ao milho volta a subir após três meses de queda
A queda dos preços do milho em outubro, mais intensa que...
Ler Mais
Projeto permite suspensão de embargos durante regularização ambiental
Produtores rurais com embargos ambientais que tenham solicitado adesão ao Programa...
Ler Mais
R$ 100 bilhões em dívidas rurais: Apenas R$ 14 bilhões negociados
A renegociação das dívidas rurais entrou na última semana de tramitação...
Ler Mais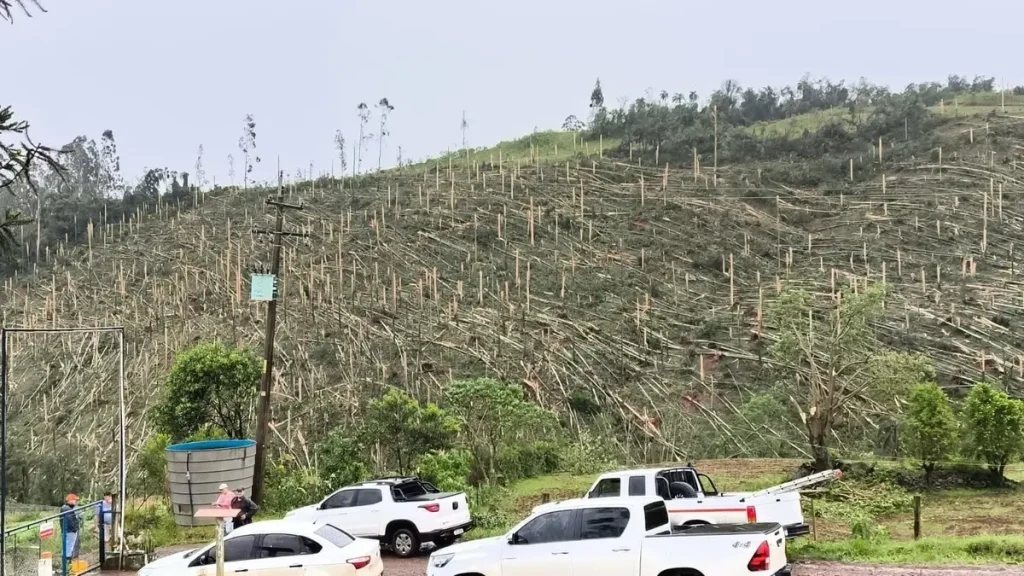
Tornado é confirmado em três cidades gaúchas
Um tornado atingiu áreas rurais de pelo menos três municípios do...
Ler Mais
Prefeitura se mobiliza para atender famílias da área rural atingidas por temporal
Um possível tornado de baixa intensidade pode ter provocado os estragos...
Ler Mais
Medidas para reduzir impactos de barreiras comerciais sobre o agro avançam
A Comissão de Agricultura da Câmara dos Deputados aprovou, nesta quarta-feira...
Ler Mais
Agrinho 2026 vai reunir milhares de estudantes e professores
O Sistema FAEP realiza, em 9 de novembro, a cerimônia de...
Ler Mais